Obamacare en español: cómo inscribirte en 2026 paso a paso
Resumen rápido: Guía completa para inscribirte en Obamacare 2026 en español. Subsidios, documentos, elegibilidad con DACA/TPS y cómo aplicar en CuidadoDeSalud.gov.
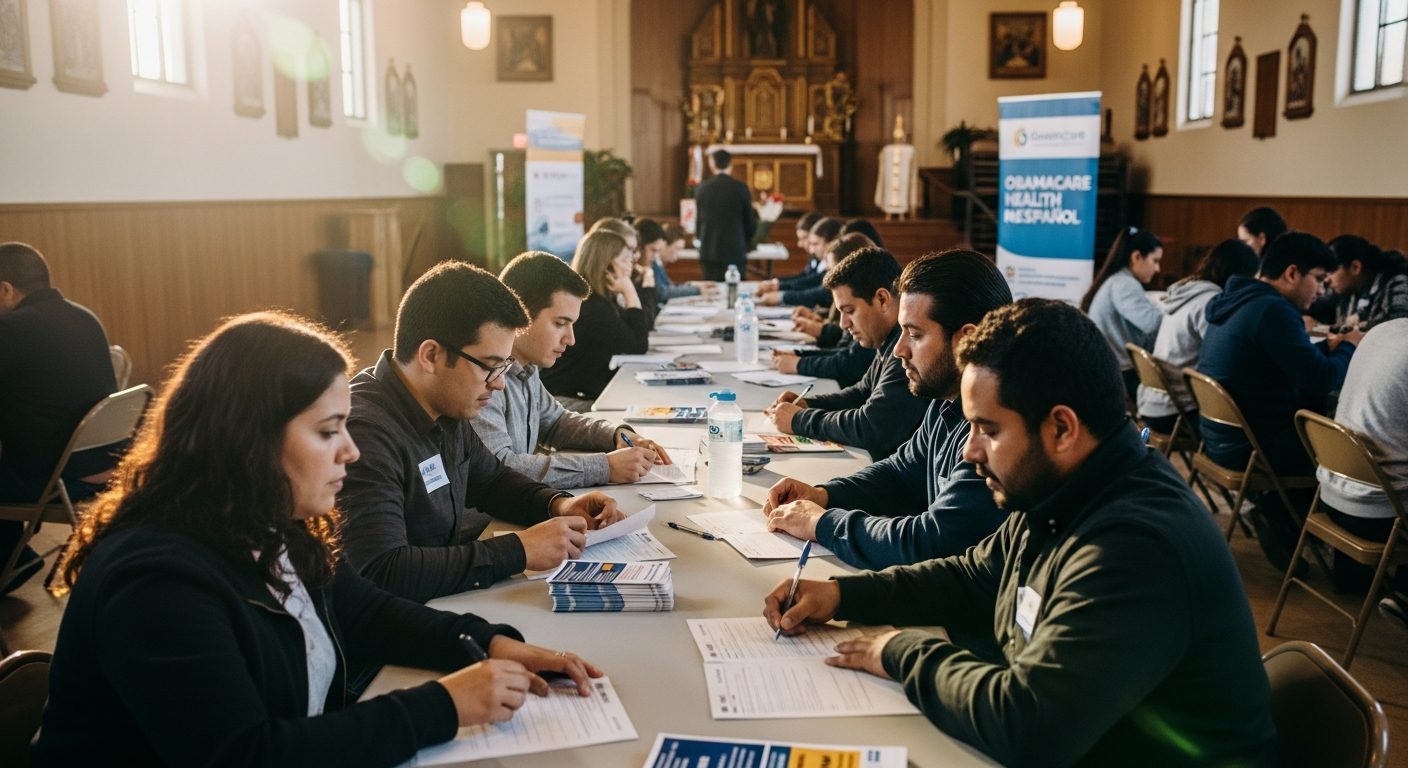
Millones de hispanos en Estados Unidos obtienen su seguro médico a través del Affordable Care Act, conocido popularmente como Obamacare. Sin embargo, miles de familias latinas siguen sin cobertura por desconocimiento del proceso, miedo a consecuencias migratorias o simplemente por la barrera del idioma. Esta guía te explica cómo inscribirte (la inscripción para planes 2027 empieza el 1 de noviembre de 2026), qué subsidios puedes recibir y qué opciones tienes si tu estatus migratorio es complicado.
Lo primero que debes saber: Healthcare.gov tiene una versión completamente en español en CuidadoDeSalud.gov. Todo el proceso de aplicación, desde crear tu cuenta hasta elegir un plan, está disponible en tu idioma. Además, puedes llamar al 1-800-318-2596, el centro de llamadas del Marketplace, donde te atienden sin costo y puedes pedir un intérprete en español. La línea funciona las 24 horas, todos los días, excepto algunos días festivos.
Qué es Obamacare y por qué importa para los hispanos #
El Affordable Care Act (ACA) es la ley federal que creó el Marketplace de seguros médicos. A través de este mercado, puedes comparar planes de diferentes aseguradoras y, dependiendo de tus ingresos, recibir subsidios que reducen drásticamente lo que pagas cada mes. Para la comunidad hispana, esto ha sido transformador: en 2010, cerca de un tercio de los latinos menores de 65 años no tenía seguro médico (32.7%). En 2024, alrededor del 17% de los hispanos seguía sin seguro, frente al 8% de toda la población del país.
Los planes del Marketplace cubren servicios esenciales que incluyen visitas al doctor, emergencias, hospitalización, medicamentos recetados, maternidad, salud mental, laboratorios y servicios preventivos sin copago. No te pueden negar cobertura por condiciones preexistentes como diabetes, hipertensión o asma.
Un dato clave: los subsidios ampliados del American Rescue Plan, que el Inflation Reduction Act extendió hasta diciembre de 2025, ya vencieron. Desde 2026 volvió el límite del 400% del nivel federal de pobreza para recibir el crédito fiscal y lo que se espera que pagues por tu prima es mayor. También desde 2026 ya no hay tope para devolver el exceso de crédito: si recibiste más crédito adelantado del que te correspondía según tu ingreso final, devuelves la diferencia completa al declarar impuestos. Por eso conviene comparar planes durante la inscripción abierta y estimar bien tu ingreso del año.
Período de inscripción abierta 2026: fechas y plazos #
La inscripción abierta (Open Enrollment) para planes 2026 ya terminó el 15 de enero de 2026. La inscripción para planes 2027 en los estados que usan Healthcare.gov comienza el 1 de noviembre de 2026 y, según CMS, termina el 15 de enero de 2027; si eliges plan hasta el 15 de diciembre, tu cobertura empieza el 1 de enero. Confirma la fecha límite en HealthCare.gov antes de inscribirte. Si te inscribes antes del 15 de diciembre, tu cobertura comienza el 1 de enero. Si te inscribes entre el 16 de diciembre y el 15 de enero, tu cobertura comienza el 1 de febrero.
Los estados con su propio marketplace, como California (Covered California), pueden fijar fechas distintas a las de Healthcare.gov. Verifica la fecha límite de tu estado en CuidadoDeSalud.gov antes de que empiece la inscripción.
Si perdiste el período abierto, todavía puedes inscribirte si calificas para un Special Enrollment Period (SEP). Eventos que activan un SEP incluyen: perder tu seguro actual, mudarte a otro estado, casarte, divorciarte, tener un bebé, adoptar un hijo, o cumplir 26 años y salir del plan de tus padres. El SEP para quienes tienen ingresos de hasta el 150% del nivel federal de pobreza ya no se ofrece.
Subsidios disponibles: cuánto puedes ahorrar #
Existen dos tipos principales de ayuda financiera en el Marketplace. El primero es el Premium Tax Credit (PTC), que reduce tu prima mensual. El segundo es la Cost-Sharing Reduction (CSR), que baja tus deducibles, copagos y costos máximos de bolsillo cuando eliges un plan Silver.
Para calificar al PTC en 2026, tus ingresos deben estar entre el 100% y el 400% del Federal Poverty Level (FPL). Para una familia de 4 personas en los 48 estados contiguos y DC, eso significa ingresos anuales de entre $32,150 y $128,600 para el año de plan 2026 (según el nivel de pobreza de 2025) y de entre $33,000 y $132,000 para 2027 (según el de 2026); Alaska y Hawái tienen montos más altos. Sin los subsidios ampliados, el IRS fija el porcentaje máximo del ingreso que se espera que aportes a tu prima en 9.96% para 2026 y en 10.22% para 2027.
Las Cost-Sharing Reductions están disponibles si tus ingresos están entre el 100% y el 250% del FPL y eliges un plan Silver. Para una familia de 4, eso es hasta aproximadamente $80,375 para 2026 y $82,500 para 2027. Con CSR, un plan Silver baja tu deducible, tus copagos o coseguro y tu máximo de gastos de bolsillo; cuánto baja depende de tu ingreso.
Ejemplo: una familia de 4 personas con ingreso anual de $50,000 está en cerca del 151% del nivel federal de pobreza de 2026 ($33,000 para 4 personas). El crédito fiscal es, en general, la prima del segundo plan Silver más barato menos un porcentaje del ingreso de tu hogar, y no puede ser mayor que la prima del plan que elijas. Para 2027, en el tramo de 150% a 200% del FPL, el IRS fija ese porcentaje entre 4.3% y 6.78%, es decir, entre unos $179 y $282 al mes con $50,000 de ingreso, y a esa familia le tocaría la parte baja del rango. Si además califica para CSR y elige un plan Silver, bajan también su deducible y su máximo de gastos de bolsillo. El precio exacto depende del plan que elijas.
Documentos necesarios para inscribirte #
Antes de comenzar tu aplicación en CuidadoDeSalud.gov, reúne los siguientes documentos para cada persona que incluirás en el plan:
Identificación: Número de Seguro Social (SSN) para cada persona que busca cobertura. Si alguien en tu familia no tiene SSN pero otros sí, puedes aplicar solo para los miembros elegibles. HealthCare.gov indica que no usa la información migratoria de tu solicitud para fines de control migratorio.
Estatus migratorio: Número de documento migratorio, número de tarjeta verde, número de autorización de empleo (EAD), o número de caso de asilo. Los ciudadanos y los residentes permanentes pueden calificar. Otros estatus, como TPS vigente, asilo, refugio, VAWA, víctimas de trata y visa U, también pueden dar acceso a un plan del Marketplace, pero desde el 1 de enero de 2027 solo los residentes permanentes, los entrantes cubanos o haitianos y los migrantes del Pacto de Libre Asociación (COFA) pueden recibir ayuda con los costos. Los beneficiarios de DACA no son elegibles.
Ingresos: Tu declaración de impuestos más reciente (Form 1040), talones de pago recientes, carta de empleo, o formularios 1099 si eres trabajador independiente. Si tus ingresos cambiaron significativamente, puedes proyectar tu ingreso esperado para el año de cobertura.
Información del empleador: Si tienes empleo, necesitarás saber si tu empleador ofrece seguro y cuánto cuesta. Si el seguro del empleador cuesta más del 9.96% de los ingresos de tu hogar en 2026 (10.22% en 2027) para cobertura individual, se considera "no asequible" y puedes buscar opciones en el Marketplace con subsidios.
Obamacare si tienes DACA, TPS u otro estatus migratorio #
Esta es una de las preguntas más frecuentes en la comunidad hispana, y la respuesta ha cambiado recientemente. Históricamente, los beneficiarios de DACA estaban excluidos del Marketplace. En noviembre de 2024 entró en vigor una regla federal del HHS que permitió a los beneficiarios de DACA inscribirse en el Marketplace, pero una regla de 2025, vigente desde el 25 de agosto de 2025, volvió a excluirlos de la definición de "presencia legal". Hoy los beneficiarios de DACA no son elegibles para cobertura del Marketplace ni para créditos fiscales.
Esa regla de 2024 enfrentó desafíos legales, y la regla federal de 2025 dejó sin efecto la inclusión de DACA en todo el país. Si tienes dudas sobre tu situación, consulta con un navegador certificado en tu área o con un abogado de inmigración.
Si tienes TPS (Estatus de Protección Temporal) vigente, HealthCare.gov lo incluye entre los estatus que pueden calificar para comprar un plan del Marketplace. Lo mismo aplica para asilados, refugiados, titulares de visa U y T, y personas con estatus VAWA. Ten en cuenta que el TPS de Venezuela y el de Haití ya terminaron según USCIS, y quien ya no tiene presencia legal queda sin elegibilidad para el Marketplace desde 2027; si dudas de tu caso, consulta con un abogado de inmigración o un navegador certificado. Además, desde el 1 de enero de 2027 solo los residentes permanentes, los entrantes cubanos o haitianos y los migrantes COFA pueden recibir crédito fiscal y reducciones de costos; con los demás estatus puedes comprar un plan, pero sin esa ayuda.
Si eres indocumentado sin ningún estatus, no puedes inscribirte en el Marketplace. Sin embargo, puedes solicitar cobertura en nombre de las personas de tu familia que sí son elegibles, y tus hijos nacidos en EE.UU. pueden calificar para Medicaid y CHIP según los ingresos del hogar y las reglas de tu estado. Algunos estados han tenido programas propios de cobertura sin importar el estatus migratorio, pero cambian con frecuencia: por ejemplo, el programa de Illinois para adultos inmigrantes de 42 a 64 años cerró el 1 de julio de 2025. Pregunta en la oficina de Medicaid de tu estado qué opciones hay vigentes.
Un punto importante: HealthCare.gov dice que no usará la información migratoria de tu solicitud para fines de control migratorio y que la usa para determinar tu elegibilidad. Aun así, el Marketplace federal envía la información de tu documento migratorio al Departamento de Seguridad Nacional (DHS) para verificar tu elegibilidad. Si estás tramitando una visa o la residencia permanente, HealthCare.gov recomienda revisar la guía más reciente sobre "carga pública" (public charge) de USCIS antes de solicitar cobertura. Si tienes dudas sobre tu caso, habla con un abogado de inmigración o con una organización acreditada.
Cómo inscribirte paso a paso #
Paso 1: Visita CuidadoDeSalud.gov y haz clic en "Solicite ahora". Crea una cuenta con tu correo electrónico y una contraseña segura. Recibirás un correo de verificación.
Paso 2: Completa tu solicitud con la información de todos los miembros de tu hogar que necesitan cobertura. Ingresa ingresos, estatus migratorio y si tienes acceso a seguro por tu empleo.
Paso 3: El sistema calculará tu elegibilidad para subsidios. Verás cuánto recibes en créditos fiscales y si calificas para Cost-Sharing Reductions.
Paso 4: Compara planes disponibles en tu área. Los planes se dividen en categorías: Bronze (menor prima, mayor costo al usar), Silver (balance, además recibe CSR), Gold (mayor prima, menor costo al usar) y Platinum (prima más alta, costos mínimos al usar). Si calificas para CSR, solo los planes Silver incluyen esa reducción, así que conviene compararlos primero.
Paso 5: Selecciona tu plan y confirma tu inscripción. Paga tu primera prima antes de la fecha límite indicada. Tu cobertura no comienza hasta que realices el primer pago.
Si necesitas ayuda en cualquier paso, busca un "navegador" o "asistente certificado" en tu comunidad. Puedes buscar ayuda local en CuidadoDeSalud.gov, en la sección "Encuentre ayuda local". También puedes llamar al 1-800-318-2596 (disponible las 24 horas, todos los días, excepto algunos festivos; pide un intérprete en español).
Para una guía completa, consulta nuestra .
¿Puedo inscribirme en Obamacare si tengo DACA o TPS? #
Varios estatus con presencia legal (TPS vigente, asilo aprobado, refugiados, visas vigentes) pueden calificar para comprar un plan del Marketplace, aunque desde el 1 de enero de 2027 solo los residentes permanentes, los entrantes cubanos o haitianos y los migrantes COFA pueden recibir ayuda con los costos. Los beneficiarios de DACA no son elegibles. Verifica tu caso en CuidadoDeSalud.gov o llamando al 1-800-318-2596 antes de aplicar.
¿Puedo hacer todo el proceso en español? #
Sí. CuidadoDeSalud.gov es la versión oficial en español de Healthcare.gov, con todo el proceso traducido, y la línea 1-800-318-2596 tiene agentes certificados que te atienden en tu idioma.
¿Cuánto puedo ahorrar con los subsidios? #
La mayoría de las personas inscritas paga mucho menos que el precio de lista gracias a los créditos fiscales calculados según tu ingreso: en la inscripción de 2026, el 87% eligió un plan con crédito fiscal y la prima promedio bajó de $619 a $178 al mes. Algunos hogares terminan pagando $10 o menos al mes (el 34% de los inscritos en 2026), pero eso depende de tu ingreso, tu zona y el plan.
Fuentes oficiales del mercado de salud #
Esta información se contrastó con las siguientes fuentes primarias antes de publicar:
Conclusión #
Inscribirte en Obamacare puede parecer complicado, pero el sistema está diseñado para ayudarte. Con los créditos fiscales disponibles, muchas familias pueden bajar mucho el costo mensual de su plan: en la inscripción de 2026, la prima promedio pasó de $619 a $178 al mes después del crédito, según CMS. No dejes que el miedo al proceso, la barrera del idioma o preocupaciones migratorias te impidan acceder a la atención médica que tú y tu familia merecen. Visita CuidadoDeSalud.gov hoy para explorar tus opciones.
Si quieres conocer más opciones de salud asequibles, lee nuestra guía completa de seguro de salud barato para hispanos. También puedes revisar los cambios en costos de salud para afiliados del Obamacare para entender qué esperar este año.
Lo que cambió para 2026: subsidios, elegibilidad y fechas (verificado) #
El año 2026 trajo los cambios más grandes al ACA desde su creación. El resumen verificado de lo que afecta a las familias hispanas:
| Cambio | Antes (2021-2025) | Ahora (2026) |
|---|---|---|
| Subsidios mejorados (ARPA) | Nadie pagaba más del 8.5% del ingreso; ayuda incluso sobre 400% FPL | EXPIRARON a fin de 2025: millones de personas los recibían |
| Crédito fiscal original | Vigente | SIGUE VIGENTE hasta 400% de la línea de pobreza (el "subsidy cliff" regresó) |
| Primas de bolsillo | Contenidas por los subsidios | Aumentos fuertes: conviene comparar planes con cuidado este año |
| Beneficiarios de DACA | Elegibles brevemente por regla de 2024 | Excluidos del mercado por regla de 2025 |
| Inscripción abierta | 1 nov - 15 ene (mayoría de estados) | Igual; fuera de fechas solo con evento calificante (mudanza, pérdida de empleo, bebé) |
Guía de decisión rápida según tu situación: con estatus migratorio elegible e ingreso entre 100% y 400% FPL, el mercado con el crédito fiscal sigue siendo una opción que vale la pena revisar. Desde el 1 de enero de 2027, solo los residentes permanentes, los entrantes cubanos o haitianos y los migrantes COFA pueden recibir ese crédito; con otros estatus elegibles (TPS vigente, asilo, refugio, visas vigentes) puedes comprar un plan, pero sin ayuda con la prima. Cotiza en cuidadodesalud.gov comparando el costo mensual después del crédito, no el precio de lista. Con ingreso muy bajo, revisa Medicaid de tu estado antes que nada (en los estados que ampliaron Medicaid, cubre a adultos con ingresos de hasta ~138% del FPL; confirma los requisitos vigentes en tu estado). Sin estatus elegible para el mercado, tus opciones reales están en las clínicas comunitarias de escala móvil y los programas locales que cubrimos en la guía de seguro médico sin documentos. Y ojo con el vacío de este año: los planes "short-term" y "de ministerio" que se anuncian agresivamente en español no son planes del Marketplace. Los de corta duración (short-term) pueden excluir condiciones preexistentes, y los ministerios de salud, en general, no son seguros médicos: lee dos veces antes de firmar.
Contenido revisado por Leonard Ceballo — editor de contenido. Última revisión: 28 de marzo de 2026.

Editor de RiptoForex, sitio en español sobre criptomonedas, forex, bolsa y finanzas personales. Cada artículo se corrige cuando un lector avisa de un error.
¿Te gustó este análisis?
Recibe las noticias más importantes y "Alpha" de mercado directamente en tu celular.
Sin spam, solo valor.